

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน4 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน3 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
ในปี 2568 บริษัทมีรายได้รวมเป็นจำนวน 7,201 ล้านบาท ลดลงร้อยละ 60 และมีขาดทุนขั้นต้นเป็นจำนวน 744 ล้านบาท ลดลงร้อยละ 321 จากปี 2567 และมีผลขาดทุนสุทธิจากการดำเนินงานเป็นจำนวน 6,254 ล้านบาท โดยรายละเอียดการเปลี่ยนแปลงจะอธิบายไว้ในส่วนถัดไป
ณ สิ้นปี 2568 บริษัทมีมูลค่างานคงเหลือในมือ (Backlog) จำนวน 2,820 ล้านบาท ลดลง 3,980 ล้านบาทจากปี 2567 เนื่องจากในปี 2568 สภาวะเศรษฐกิจทั้งในและต่างประเทศอยู่ในช่วงชะลอตัว เกิดปัญหาสงครามทางการค้า ประกอบกับความไม่มั่นคงทางการเมืองทั้งในและต่างประเทศ ส่งผลให้ต้นทุนในการดำเนินธุรกิจก่อสร้างปรับตัวสูงขึ้นอย่างมาก เป็นเหตุทำให้เจ้าของโครงการหลายโครงการยกเลิกและชะลอการก่อสร้างโครงการออกไป จึงทำให้ในปี 2568 บริษัทได้รับงานก่อสร้างโครงการใหม่ลดลงอย่างมาก
ปี 2568 บริษัท และบริษัทย่อยได้ลงนามในสัญญาก่อสร้างที่สำคัญดังต่อไปนี้
สัญญาก่อสร้างส่วนขยายโรงงานปิโตรเคมี จังหวัดระยอง มูลค่าโครงการประมาณ 122.62 ล้านบาท
สัญญาก่อสร้างโรงงานปิโตรเคมี จังหวัดระยอง มูลค่าโครงการประมาณ 100.00 ล้านบาท
สัญญาออกแบบทางวิศวกรรมโรงงานปิโตรเคมี ประเทศสหรัฐอเมริกา มูลค่าโครงการประมาณ 211.20 ล้านบาท
สัญญาก่อสร้างโรงงานผลิตไฮโดรเจนสีเขียว เมืองปากเซ ประเทศสาธารณรัฐประชาธิปไตยประชาชนลาว มูลค่าโครงการประมาณ 1,200.00 ล้านบาท
ปัจจัยที่ทำให้มีการเปลี่ยนแปลงสำคัญมีดังนี้
เดือนมกราคม บริษัทได้ออกและเสนอขายหุ้นกู้เป็นจำนวนเงินทั้งสิ้น 305.80 ล้านบาท อายุ 3ปี อัตราดอกเบี้ยคงที่ร้อยละ 6.15 ครบกำหนดไถ่ถอนเดือน มกราคม 2571 เพื่อไถ่ถอนหุ้นกู้ก่อนครบกำหนดในเดือน เมษายน 2568
เดือนกุมภาพันธ์ ที่ประชุมคณะกรรมการบริษัทได้มีมติให้จดทะเบียนจัดตั้ง บริษัท ทีทีซีแอล เฮลท์แคร์ จำกัด โดยมีทุนจดทะเบียนจำนวน 40.00 ล้านบาท เพื่อประกอบธุรกิจการรักษาพยาบาลและการดูแลสุขภาพ และได้มีการชำระค่าหุ้นสามัญบางส่วนเป็นจำนวนเงิน 10.00 ล้านบาท คิดเป็นสัดส่วนร้อยละ 25 ของทุนจดทะเบียน
เดือนตุลาคม บริษัทมีการจัดประชุมผู้ถือหุ้นกู้สำหรับหุ้นกู้ทั้ง 5ชุด ประกอบด้วย TTCL25OA TTCL263A TTCL269A TTCL277A และTTCL281A รวมเป็นเงินทั้งหมด 2,544.40 ล้านบาท โดยมีมติสำคัญเพื่อขอแก้ไขวันครบกำหนดไถ่ถอนหุ้นกู้ทั้ง 5ชุด แต่อย่างไรก็ตามผู้ถือหุ้นกู้ทั้ง 5ชุดมีมติไม่อนุมัติให้แก้ไขวันครบกำหนดไถ่ถอน จึงเป็นเหตุให้ผิดนัดชำระหนี้หุ้นกู้ตามข้อ 11.1 (ก) ของข้อกำหนดว่าด้วยสิทธิและหน้าที่ของผู้ออกหุ้นกู้และผู้ถือหุ้นกู้ ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมเกี่ยวกับมติที่ประชุมผู้ถือหุ้นกู้ได้ในหมายเหตุประกอบงบการเงินข้อ 25หุ้นกู้สุทธิ
เดือนตุลาคมเดียวกัน ทริสเรทติ้งลดอันดับเครดิตองค์กรเป็นระดับ D โดยการปรับลดอันดับเครดิตสืบเนื่องมาจากการที่บริษัทไม่สามารถชำระคืนหุ้นกู้มูลค่า 389.90 ล้านบาท ที่ครบกำหนดในวันที่ 27 ตุลาคม 2568 ได้
เดือนพฤศจิกายน ศาลล้มละลายกลางได้มีคำสั่งรับคำร้องฟื้นฟูกิจการของบริษัทในวันที่ 3พฤศจิกายน 2568ตามที่คณะกรรมการบริษัท ได้มีมติให้บริษัทในฐานะลูกหนี้ยื่นคำร้องขอฟื้นฟูกิจการ และเสนอผู้จัดทำแผนฟื้นฟูกิจการต่อศาลล้มละลายกลางในวันที่ 31 ตุลาคม 2568 และศาลล้มละลายกลางมีนัดไต่สวนคำร้องในวันที่ 28 มกราคม 2569 หลังจากที่ศาลล้มละลายกลางรับคำร้องขอฟื้นฟูกิจการ จึงทำให้บริษัทอยู่ในสภาวะการพักชำระหนี้ (Automatic Stay) ซึ่งเหตุดังกล่าวส่งผลกระทบต่อการผิดเงื่อนไขของสัญญาและผิดนัดชำระหนี้ของหุ้นกู้ และเจ้าหนี้สถาบันการเงิน
เดือนธันวาคม ที่ประชุมคณะกรรมการบริษัทมีมติให้จัดตั้งบริษัท TTCL (B) Sdn. Bhd. โดยมีทุนจดทะเบียน 1.00 ล้านบรูไนดอลลาร์ หรือ 24.93 ล้านบาท เพื่อดำเนินธุรกิจเกี่ยวกับการออกแบบวิศวกรรม การจัดหาเครื่องจักรและอุปกรณ์ และการก่อสร้างที่ประเทศ บรูไน
นอกจากนี้ยังสามารถดูข้อมูลเพิ่มเติมเกี่ยวกับภาพรวมธุรกิจของการดำเนินธุรกิจในหัวข้อลักษณะการประกอบธุรกิจและบริการและข้อมูลโครงสร้างการถือหุ้นของกลุ่มบริษัทในหัวข้อโครงสร้างการถือหุ้นของกลุ่มบริษัท
นโยบายกลยุทธ์
สามารถดูรายละเอียดเพิ่มเติมในหัวข้อการตลาดและภาวะการแข่งขัน
สายกลุ่มธุรกิจ
กลุ่มธุรกิจของบริษัทสามารถแบ่งประเภทรายได้เป็น 3 ประเภท 1) รายได้จากการก่อสร้างและให้บริการ 2) รายได้จากการบริหารงานโรงไฟฟ้า 3) รายได้จากการขายสินค้า ตามตารางดังต่อไปนี้
(หน่วย : ล้านบาท)
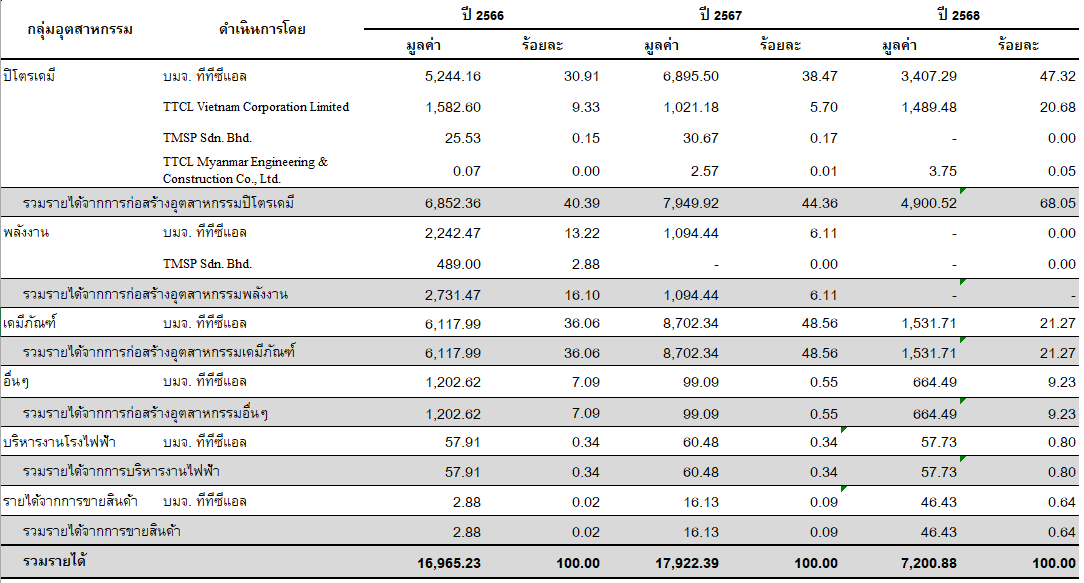
ปี 2568 บริษัทมีรายได้ทั้งหมด 3 ประเภท 1) รายได้จากการก่อสร้างและให้บริการ (EPC) เป็นจำนวน 7,096.73 ล้านบาท คิดเป็นร้อยละ 100 ของรายได้รวม 2) รายได้จากการบริหารงานโรงไฟฟ้าในต่างประเทศเป็นจำนวน 57.73 ล้านบาท 3) รายได้จากการขายสินค้าเป็นจำนวน 46.43 ล้านบาท ดังนั้นบริษัทมีรายได้รวมทั้งสิ้นเป็นจำนวน 7,200.88 ล้านบาท ลดลงร้อยละ 60 เมื่อเทียบกับปีที่ผ่านมา เป็นผลจากจากความคืบหน้าของโครงการที่บริษัทส่งมอบงานให้ลูกค้าในปีที่ผ่านมา อีกทั้งบริษัทยังได้รับสัญญาโครงการใหม่น้อยกว่าที่คาดการณ์ไว้ในปีก่อนหน้า
ผู้สอบบัญชีไม่แสดงความเห็น
ผู้สอบบัญชีได้พิจารณาสถานการณ์ที่มีความไม่แน่นอนที่มีนัยสำคัญหลายเหตุการณ์รวมกันทั้งหมดที่ส่งผลกระทบต่อการแสดงความเห็นในการออกรายงานดังนี้
การใช้ข้อสมมุติฐานในเรื่องการดำเนินงานต่อเนื่อง
1.1 การขาดสภาพคล่องทางการเงินและการผิดนัดชำระหนี้
1.2 การยื่นคำร้องขอฟื้นฟูกิจการต่อศาลล้มละลายกลาง
ไม่สามารถหาหลักฐานการสอบบัญชีที่เหมาะสมอย่างเพียงพอ เนื่องจากข้อจำกัดของสถานการณ์ที่อยู่ระหว่างการฟ้องร้อง
2.1 คดีฟ้องร้องและหนี้สินที่อาจจะเกิดขึ้น
2.2 ลูกหนี้การค้าและสินทรัพย์ที่เกิดจากสัญญา
สามารถดูรายละเอียดเพิ่มเติมเกี่ยวกับผู้สอบบัญชีไม่แสดงความเห็น ได้ในหน้ารายงานผู้สอบบัญชีในงบการเงิน
การเลือกหรือการเปลี่ยนนโยบายการบัญชีที่สำคัญ
ไม่มี
รายการที่ไม่ได้เกิดขึ้นเป็นประจำ (Non-recurring items)
กลุ่มบริษัทมีรายการที่ไม่ได้เกิดขึ้นเป็นประจำดังต่อไปนี้
ตั้งค่าเผื่อผลขาดทุนด้านเครดิตในกลุ่มลูกหนี้การค้า สินทรัพย์ที่เกิดจากสัญญา และเงินให้กู้ยืมแก่บริษัทอื่น จำนวน 3,796ล้านบาท จากที่มีการบอกเลิกสัญญาและมียอดค้างชำระนานเกินกว่า 12 เดือน
ขาดทุนจากการด้อยค่าสินทรัพย์จำนวน 760 ล้านบาท จากการด้อยค่าของเงินลงทุนในประเทศเมียนมา และธุรกิจชีวมวลอัดเม็ดสีดำ
บริษัทได้รับเงินจากการรถไฟแห่งประเทศไทยเพื่อเวนคืนที่ดินบางส่วน ซึ่งเป็นที่ตั้งของโรงงานสาธิตสำหรับการผลิต Torrefied Pellet เป็นจำนวน 2.60 ล้านบาท อย่างไรก็ตาม การเวนคืนที่ดินบริเวณดังกล่าวไม่มีผลกระทบต่อการดำเนินงานของโรงงานแต่อย่างใด
เจ้าของโครงการรายหนึ่งได้เรียกร้องให้สถาบันการเงินแห่งหนึ่งชำระเงินตามสิทธิที่กำหนดไว้ในหนังสือค้ำประกันการทำสัญญาก่อสร้างโครงการเป็นจำนวน 620.88 ล้านบาท (จำนวนเงินค้ำประกันที่ต้องชำระ) เนื่องจากผู้บริหารของบริษัทตัดสินใจใช้สิทธิตามสัญญาในการบอกเลิกสัญญา จึงมีผลทำให้บริษัทมีภาระผูกพันในการจ่ายชำระคืนเงินค้ำประกันดังกล่าวให้แก่สถาบันการเงิน ทั้งนี้สถาบันการเงินได้หักชำระเงินบางส่วนจากบัญชีธนาคารของบริษัทพร้อมดอกเบี้ยรวมเป็นเงิน 155.63 ล้านบาท
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
สำหรับงวดสิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทมีผลขาดทุนขั้นต้นจำนวน 744 ล้านบาท ลดลงร้อยละ 321 เมื่อเทียบกับปีก่อนหน้า สาเหตุหลักมาจากต้นทุนที่เกี่ยวข้องกับโครงการที่บริษัทได้ยกเลิกสัญญา EPC ในช่วงไตรมาสที่ 2 ของปี 2568 ซึ่งขณะนี้อยู่ระหว่างการดำเนินคดีฟ้องร้องเพื่อเรียกร้องค่าชดเชยสำหรับงานที่ได้ดำเนินการไปแล้ว
ผลขาดทุนสุทธิสำหรับงวดจำนวน 6,254 ล้านบาท โดยเป็นขาดทุนในส่วนของผู้ถือหุ้นของบริษัทจำนวน 6,200 ล้านบาท ส่งผลให้ขาดทุนต่อหุ้นขั้นพื้นฐานอยู่ที่ 10.06 บาทต่อหุ้น
วิเคราะห์ผลการดำเนินงานตามงบการเงินรวม
(หน่วย : ล้านบาท)
31 ธ.ค. 2568 | 31 ธ.ค. 2567 | เปลี่ยนแปลง | |||
รายได้จากการก่อสร้างและให้บริการ | 7,096.73 | 99% | 17,845.78 | 100% | -60% |
รายได้จากการบริหารงานโรงไฟฟ้า | 57.73 | 1% | 60.48 | 0% | -5% |
รายได้จากการขายสินค้า | 46.43 | 1% | 16.13 | 0% | 188% |
รวมรายได้ | 7,200.88 | 100% | 17,922.39 | 100% | -60% |
หัก ต้นทุนในการก่อสร้างและให้บริการ | (7,911.03) | 110% | (17,543.94) | 98% | -55% |
หัก ต้นทุนจากการบริหารงานโรงไฟฟ้า | (5.10) | 0% | (9.28) | 0% | -45% |
หัก ต้นทุนจากการขายสินค้า | (28.31) | 0% | (32.44) | 0% | -13% |
รวมต้นทุน | (7,944.44) | 110% | (17,585.67) | 98% | -55% |
กำไร / (ขาดทุน) ขั้นต้น | (743.56) | -10% | 336.72 | 2% | -321% |
บวก รายได้อื่น | 135.64 | 2% | 149.24 | 1% | -9% |
หัก ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นและขาดทุนจากการด้อยค่าสินทรัพย์ | (4,555.45) | 63% | (200.76) | 1% | N/A |
หัก ค่าใช้จ่ายในการบริหาร | (810.10) | 11% | (704.97) | 4% | 15% |
บวก/(หัก) กำไร(ขาดทุน)จากอัตราแลกเปลี่ยน | 121.97 | 2% | 55.02 | 0% | 122% |
บวก ส่วนแบ่งกำไรจากการร่วมค้า | 22.40 | 0% | 117.01 | 1% | -81% |
กำไร (ขาดทุน) ก่อนต้นทุนทางการเงินและภาษีเงินได้ | (5,829.09) | -81% | (247.73) | -1% | N/A |
หัก ต้นทุนทางการเงิน | (215.99) | 3% | (189.55) | 1% | 14% |
กำไร (ขาดทุน) ก่อนภาษีเงินได้ | (6,045.08) | 84% | (437.28) | 2% | N/A |
บวก/(หัก) ผลประโยชน์ (ค่าใช้จ่าย) ภาษีเงินได้ | (209.20) | 3% | (93.35) | 1% | 124% |
กำไร (ขาดทุน) สำหรับงวด | (6,254.28) | -87% | (530.63) | -3% | N/A |
กำไร (ขาดทุน) เบ็ดเสร็จอื่น |
|
|
| ||
รายการที่ต้องจัดประเภทใหม่เข้าไปไว้ในกำไรหรือขาดทุนภายหลัง | 34.00 | 0% | (17.04) | 0% | 300% |
ผลต่างจากการแปลงค่างบการเงินที่เป็นเงินตราต่างประเทศ | (236.23) | 3% | 83.04 | 1% | -384% |
กำไร (ขาดทุน) เบ็ดเสร็จอื่นรวมสำหรับงวด | (6,456.51) | -90% | (464.63) | -3% | N/A |
การแบ่งปันกำไร(ขาดทุน)สำหรับงวด : | |||||
ส่วนของผู้เป็นเจ้าของบริษัท | (6,199.53) | (537.45) | |||
ส่วนได้เสียที่ไม่มีอำนาจควบคุม | (54.75) | 6.82 | |||
| (6,254.28) | (530.63) | |||
กำไร (ขาดทุน) ต่อหุ้นขั้นพื้นฐาน (บาท) | (10.06) | (0.87) |
| ||
การวิเคราะห์รายได้ ต้นทุนและค่าใช้จ่าย
รายได้รวมถูกบันทึกอยู่ที่ 7,201 ล้านบาท, ลดลงร้อยละ 60% เมื่อเปรียบเทียบกับช่วงเวลาเดียวกันของปีที่ผ่านมา
รายได้ | 31 ธ.ค. 2568 | 31 ธ.ค. 2567 | เปลี่ยนแปลง |
รายได้จากการก่อสร้างและให้บริการ | 7,096.73 | 17,845.78 | -60% |
รายได้จากการบริหารงานโรงไฟฟ้า | 57.73 | 60.48 | -5% |
รายได้จากการขายสินค้า | 46.43 | 16.13 | 188% |
รวมรายได้ | 7,200.88 | 17,922.39 | -60% |
ธุรกิจ EPC
รายได้จากการก่อสร้างและให้บริการ (EPC) ลดลงร้อยละ 60% อยู่ที่ 7,097 ล้านบาท สาเหตุหลักมาจากงานในมือ (Backlog) ที่ลดลง จากความคืบหน้าของโครงการที่บริษัทส่งมอบงานให้ลูกค้าในปีที่ผ่านมา อีกทั้งบริษัทยังได้รับสัญญาโครงการใหม่น้อยกว่าที่คาดการณ์ไว้ในปีก่อนหน้า
ธุรกิจโรงไฟฟ้า
รายได้จากการบริหารและบำรุงรักษาโรงไฟฟ้าลดลงร้อยละ 5 อยู่ที่ 58 ล้านบาท สาเหตุหลักมาจากผลกระทบของความผันผวนของอัตราแลกเปลี่ยน
ธุรกิจโรงเชื้อเพลิงชีวมวลอัดเม็ด
รายได้จากการขายเพิ่มขึ้นร้อยละ 188 อยู่ที่ 46 ล้านบาท เนื่องจากยอดขายผลิตชีวมวลอัดเม็ดดำที่สูงขึ้นในช่วงเวลาดังกล่าว
ต้นทุนและกำไรขั้นต้น
เปรียบเทียบกำไรขั้นต้น
31 ธ.ค. 2568 | รายได้ | ต้นทุน | กำไรขั้นต้น |
งานก่อสร้างและให้บริการ | 7,096.73 | (7,911.03) | (814.30) |
งานบริหารงานโรงไฟฟ้า | 57.73 | (5.10) | 52.63 |
การขายสินค้า | 46.43 | (28.31) | 18.12 |
รวมรายได้ | 7,200.88 | (7,944.44) | (743.56) |
ขาดทุนขั้นต้นประกอบด้วยงานก่อสร้างและให้บริการจำนวน 814 ล้านบาท งานบริหารงานและบำรุงรักษาโรงไฟฟ้าจำนวน 53 ล้านบาท และการขายสินค้า (ชีวมวลอัดเม็ดดำ) จำนวน 18 ล้านบาท ทั้งนี้ บริษัทมีอัตราขาดทุนขั้นต้นร้อยละ 10 เมื่อเปรียบเทียบกับช่วงเดียวกันของปีก่อนซึ่งอยู่ที่ร้อยละ 2 โดยสาเหตุหลักมาจากต้นทุนที่เกิดจากโครงการที่ยกเลิก
รายได้อื่น และกำไรจากอัตราแลกเปลี่ยน
รายได้อื่นลดลงร้อยละ 9อยู่ที่ 136ล้านบาท โดยมีสาเหตุหลักมาจากรายได้ดอกเบี้ยรับลดลง
กำไรจากอัตราแลกเปลี่ยนอยู่ที่ 122ล้านบาท สาเหตุหลักมาจากกำไรที่ยังไม่เกิดขึ้นจริง อันเนื่องมาจากการแข็งค่าของเงินบาทเมื่อเทียบกับดอลลาร์สหรัฐฯ
ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น / ขาดทุนจากการด้อยค่าสินทรัพย์ /ค่าใช้จ่ายในการบริหาร
ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นเพิ่มขึ้นเป็นจำนวน3,796ล้านบาท โดยมีสาเหตุหลักมาจากการรับรู้ค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจากโครงการที่ยกเลิก และโครงการที่มียอดค้างชำระเป็นระยะเวลานาน
ขาดทุนจากการด้อยค่าสินทรัพย์เพิ่มขึ้นเป็นจำนวน 760 ล้านบาท สาเหตุหลักมาจากการด้อยค่าของเงินลงทุนในประเทศเมียนมา และธุรกิจชีวมวลอัดเม็ดสีดำ
ค่าใช้จ่ายในการบริหารเพิ่มขึ้นร้อยละ 15อยู่ที่810ล้านบาท โดยมีสาเหตุหลักมาจากการเพิ่มขึ้นของค่าใช้จ่ายทางกฎหมาย และภาษีหัก ณ ที่จ่ายในต่างประเทศไม่สามารถขอคืนได้
ส่วนแบ่งกำไรจากกิจการร่วมค้า
ส่วนแบ่งกำไรจากการร่วมลงทุนใน TTGP ลดลงร้อยละ 81 อยู่ที่ 22 ล้านบาท สาเหตุหลักมาจากการทบทวนการประเมินที่เกี่ยวข้องรายได้สัญญาสัมปทาน
ต้นทุนทางการเงินและภาษีเงินได้
ต้นทุนทางการเงินสำหรับงวดเพิ่มขึ้นร้อยละ 14 อยู่ที่ 216 ล้านบาท มาจากการเพิ่มขึ้นของอัตราดอกเบี้ยของหนี้ที่ผิดนัดชำระ ค่าใช้จ่ายทางภาษีเงินได้สำหรับงวดบันทึกไว้ที่ 209 ล้านบาท
อัตราส่วนทางการเงินที่สำคัญ
4.1. อัตราส่วนความสามารถในการทำกำไร | 31 ธ.ค. 2568 | 31 ธ.ค. 2567 | Favorable/Unfavorable |
4.1.1. อัตรากำไรขั้นต้น | (10.33%) | 1.88% | Unfavorable |
4.1.2. อัตรากำไรสุทธิ | (86.85%) | (2.96%) | Unfavorable |
4.1.3.อัตราส่วนความสามารถในการจ่ายดอกเบี้ย | (26.99) | (1.31) | Unfavorable |
4.1.4. กำไรสุทธิต่อหุ้น | (10.06) | (0.87) | Unfavorable |
4.2. อัตราส่วนความสามารถในการชำระหนี้ | 31 ธ.ค. 2568 | 31 ธ.ค. 2567 | Favorable/Unfavorable |
4.2.1. อัตราส่วนสภาพคล่อง | 0.49 | 1.00 | Favorable |
4.2.2. อัตราส่วนหนี้สินต่อทุน | N/A | 5.91 | Unfavorable |
4.2.3. อัตราส่วนหนี้สินที่มีภาระดอกเบี้ยต่อส่วนของผู้ถือหุ้น | N/A | 1.32 | Unfavorable |
4.3. อัตราส่วนผู้ถือหุ้น | 31 ธ.ค. 2568 | 31 ธ.ค. 2567 | Favorable/Unfavorable |
4.3.1. มูลค่าหุ้นตามบัญชี | (6.00) | 4.48 | Unfavorable |
4.3.2. อัตราผลตอบแทนต่อสินทรัพย์รวม | (54.48%) | (2.78%) | Unfavorable |
4.3.3. อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น | N/A | (19.21%) | Unfavorable |
สภาพคล่องและความเพียงพอของเงินทุน
แหล่งที่มาและใช้ไปของเงินทุน
(หน่วย : ล้านบาท) | 31 ธ.ค. 2568 | 31 ธ.ค. 2567 | เพิ่มขึ้น/(ลดลง) |
กระแสเงินสดสุทธิได้มาจาก(ใช้ไปใน)กิจกรรมดำเนินงาน | (553.49) | 163.94 | (717.43) |
กระแสเงินสดสุทธิได้มาจาก(ใช้ไปใน)กิจกรรมลงทุน | 189.26 | 386.93 | (197.67) |
กระแสเงินสดสุทธิได้มาจาก(ใช้ไปใน)กิจกรรมจัดหาเงิน | (248.70) | 3.48 | (252.18) |
เงินสดและรายการเทียบเท่าเงินสดเพิ่มขึ้น(ลดลง)สุทธิ | (612.92) | 554.35 | (1,167.28) |
ยอดเงินสดและรายการเทียบเท่าเงินสด ณ ต้นงวด | 2,626.57 | 2,170.13 | 456.44 |
กำไร(ขาดทุน)จากอัตราแลกเปลี่ยนของเงินสดและรายการเทียบเท่าเงินสด | 87.56 | (97.92) | (10.36) |
ยอดเงินสดและรายการเทียบเท่าเงินสด ณ วันสิ้นงวด | 2,101.20 | 2,626.57 | (525.36) |
ณ วันที่ 31 ธันวาคม 2568 เงินสดและรายการเทียบเท่าเงินสด ณ สิ้นงวด คงเหลือ 2,101 ล้านบาท ลดลง 525 ล้านบาท เมื่อเทียบกับช่วงเดียวกันกับปีที่ผ่านมา การเปลี่ยนแปลงดังกล่าวเกิดจากการรวมเงินสดสุทธิใช้ไปในกิจกรรมดำเนินงาน 553 ล้านบาท เงินสดสุทธิได้มาจากกิจกรรมลงทุน 189 ล้านบาท และเงินสดสุทธิใช้ไปในกิจกรรมจัดหาเงิน 249 ล้านบาท โดยทั้งหมดมีรายละเอียดดังนี้
เงินสดสุทธิใช้ไปในกิจกรรมการดำเนินงาน 553 ล้านบาท โดยการเปลี่ยนแปลงอย่างมีสาระสำคัญคือ
+ ลูกหนี้การค้า 933 ล้านบาท
+ สินทรัพย์ที่เกิดจากสัญญา 1,194 ล้านบาท
+ ภาษีเงินได้หัก ณ ที่จ่าย 881 ล้านบาท
+ เจ้าหนี้การค้า 679 ล้านบาท
+ เจ้าหนี้อื่น 488 ล้านบาท
+ เจ้าหนี้ธนาคารจากหนังสือค้ำประกัน 465 ล้านบาท
- เงินฝากสถาบันการเงินที่มีข้อจำกัดในการใช้ 678 ล้านบาท
- ต้นทุนงานก่อสร้างค้างจ่าย 2,368 ล้านบาท
- เงินรับล่วงหน้าจากลูกค้าตามสัญญาก่อสร้าง 471 ล้านบาท
เงินสดสุทธิได้มาจากกิจกรรมลงทุนจำนวน 189 ล้านบาท โดยการเปลี่ยนแปลงอย่างมีสาระสำคัญคือ
- เงินสดรับจากเงินปันผลจากบริษัทย่อยและบริษัทร่วมค้า 209 ล้านบาท
เงินสดสุทธิใช้ไปในกิจกรรมจัดหาเงิน 249 ล้านบาท โดยการเปลี่ยนแปลงอย่างมีสาระสำคัญคือ
- เงินสดจ่ายคืนเงินกู้ระยะสั้นจากสถานบันการเงิน 132 ล้านบาท
- เงินสดจ่ายหนี้สินตามสัญญาเช่า 63 ล้านบาท
กำไรจากอัตราแลกเปลี่ยนของเงินสดและรายการเทียบเท่าเงินสด 88 ล้านบาท
ความเหมาะสมของโครงสร้างเงินทุน
ณ 31 ธันวาคม 2568 บริษัทประสบปัญหาด้านสภาพคล่องทางการเงินและการผิดนัดชำระหนี้ เนื่องจากบริษัทได้มีการบอกเลิกสัญญาและฟ้องร้องผู้ว่าจ้างโครงการก่อสร้างเพื่อการพัฒนาเชื้อเพลิงอย่างยั่งยืนในประเทศ ซึ่งได้ส่งผลกระทบอย่างมีนัยสำคัญต่อโครงสร้างเงินทุนของบริษัท และก่อให้เกิดการผิดนัดชำระหนี้ แต่อย่างไรก็ตามบริษัทได้เข้าสู่กระบวนการฟื้นฟูกิจการ ซึ่งเป็นทางออกที่เหมาะสมที่จะแก้ไขปัญหาโครงการสร้างเงินทุน อีกทั้งยังช่วยให้บริษัทสามารถดำเนินธุรกิจได้ตามแผนธุรกิจได้อย่างปกติ และสามารถแก้ไขปัญหาสภาพคล่องได้
รายจ่ายลงทุน และแหล่งเงินทุน
รายจ่ายลงทุน
ในปี 2568 กลุ่มบริษัท ยังคงมีรายจ่ายลงทุนในโรงงานผลิตชีวมวลอัดเม็ดเป็นจำนวน 140 ล้านบาท โดยใช้เทคโนโลยีของ Blackwood ที่บริษัทเป็นเจ้าของสิทธิบัตร โดยการลงทุนนี้สอดคล้องกับแผนพัฒนาธุรกิจของบริษัท ซึ่งเป็นการสร้างรายได้ที่มั่นคงให้บริษัท และลดความผันผวนของรายได้จากการก่อสร้างและให้บริการ
แหล่งเงินทุน
เนื่องด้วยสถานะการณ์ของบริษัทในปัจจุบันที่อยู่ในช่วงสภาวะการพักชำระหนี้ (Automatic Stay) จากคำสั่งรับคำร้องขอฟื้นฟูกิจการของบริษัทจากศาลล้มละลายกลางนั้น ทำให้บริษัทไม่สามารถใช้วงเงินสินเชื่อจากสถาบันการเงินได้ รวมถึงการออกและเสนอขายหุ้นกู้ จึงทำให้แหล่งเงินทุนของบริษัทนั้นมีเพียงเงินทุนหมุนเวียนของบริษัท
ความเพียงพอของสภาพคล่อง
ตามที่ผู้สอบบัญชีมีความเห็นต่องบการเงินถึงความไม่แน่นอนที่มีสาระสำคัญต่อความสามารถในการดำเนินงานอย่างต่อเนื่องของกลุ่มบริษัทและบริษัท เรื่องการขาดสภาพคล่องและการผิดนัดชำระหนี้ เนื่องจากบริษัทได้ทำการฟ้องร้องเจ้าของโครงการก่อสร้างเพื่อพัฒนาเชื้อเพลิงอย่างยั่งยืนในประเทศ จำนวน 3 โครงการ ซึ่งเหตุการดังกล่าวได้ส่งผลกระทบต่อสภาพคล่องทางการเงินและการผิดนัดชำระหนี้ของกลุ่มเจ้าหนี้การค้า เจ้าหนี้หุ้นกู้ และเจ้าหนี้สถาบันการเงินของบริษัท
ความสามารถในการชำระหนี้และการปฏิบัติตามเงื่อนไขการกู้ยืมที่สำคัญ
บริษัท จะต้องดำรงอัตราส่วนของหนี้สินสุทธิต่อส่วนของผู้ถือหุ้น (Net Debt to Equity Ratio) ตลอดอายุของหุ้นกู้ ไม่เกิน 3:1 ณ วันสิ้นปีบัญชีตลอดอายุของหุ้นกู้ โดย ณ 31 ธันวาคม 2568 และ 2567 บริษัท มีอัตราส่วนของหนี้สินต่อส่วนของผู้ถือหุ้นตามงบการเงินรวม เท่ากับ -0.49 เท่า (อัตราส่วนติดลบ เนื่องจากส่วนของผู้ถือหุ้นมีค่าน้อยกว่าศูนย์) และ 0.34 เท่าตามลำดับ
เนื่องด้วยเมื่อวันที่ 27 ตุลาคม 2568 ซึ่งเป็นวันครบกำหนดไถ่ถอนหุ้นกู้ TTCL25OA จำนวน 389.90 ล้านบาท บริษัทไม่สามารถไถ่ถอนหุ้นกู้รุ่นดังกล่าวได้ ประกอบกับเมื่อวันที่ 31 ตุลาคม 2568 บริษัทได้ยื่นคำร้องขอฟื้นฟูกิจการต่อศาลล้มละลายกลาง และศาลล้มละลายกลางมีคำสั่งรับคำร้องขอฟื้นฟูกิจการเมื่อวันที่ 3 พฤศจิกายน 2568 และมีนัดไต่สวนคำร้องในวันที่ 28 มกราคม 2569 จึงทำให้เกิดสภาวะการพักชำระหนี้ (Automatic Stay) จากเหตุการณ์ดังกล่าวจึงเป็นเหตุทำให้บริษัทผิดนัดชำระหนี้หุ้นกู้และไม่สามารถปฏิบัติตามข้อกำหนดสิทธิว่าด้วยสิทธิและหน้าที่ของผู้ออกหุ้นกู้และผู้ถือหุ้นกู้ได้ ส่งผลให้หุ้นกู้ทุกรุ่นถึงกำหนดชำระโดยพลัน
ความสามารถในการบริหารสินทรัพย์
การวิเคราะห์สินทรัพย์
หน่วย : ล้านบาท | 31 ธ.ค. 2568 | 31 ธ.ค. 2567 | เพิ่มขึ้น/(ลดลง) | % เปลี่ยนแปลง |
สินทรัพย์หมุนเวียน | 7,230.94 | 14,111.45 | (6,880.51) | (48.76%) |
สินทรัพย์ไม่หมุนเวียน | 4,250.02 | 4,968.58 | (718.56) | (14.46%) |
รวมสินทรัพย์ | 11,480.96 | 19,080.03 | (7,599.07) | (39.83%) |
ณ วันที่ 31 ธันวาคม 2568 สินทรัพย์รวมอยู่ที่ 11,481 ล้านบาท ลดลงร้อยละ 40 เมื่อเทียบกับสิ้นปีที่ผ่านมา
สินทรัพย์หมุนเวียนรวม ลดลงจำนวน 6,881 ล้านบาท หรือร้อยละ 49 อันเป็นผลมาจากรายการดังต่อไปนี้
เงินสดและรายการเทียบเท่าเงินสดลดลง 525 ล้านบาท
ลูกหนี้การค้า-ลูกค้าทั่วไปลดลง 1,077ล้านบาท
สินทรัพย์ตามสัญญา – ลูกค้าทั่วไปลดลงจำนวน 3,918ล้านบาท สาเหตุหลักมาจากการรับรู้ค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจากโครงการที่ยกเลิก และโครงการที่มียอดคงค้างมาเป็นเวลานาน
งานระหว่างก่อสร้าง – ลูกค้าทั่วไปลดลงจำนวน 614ล้านบาท สาเหตุหลักมาจากการรับรู้ขาดทุนจากการด้วยค่าสินทรัพย์จากการลงทุนในประเทศเมียนมาร์
ภาษีเงินได้หัก ณ ที่จ่ายลดลงจำนวน 882ล้านบาท เนื่องจากบริษัทได้รับเงินคืนภาษีเงินได้หัก ณ ที่จ่ายจากกรมสรรพากร
สินทรัพย์ไม่หมุนเวียนรวม ลดลงจำนวน 719 ล้านบาท หรือคิดเป็นร้อยละ 14 อันเป็นผลมาจากรายการดังต่อไปนี้
ลูกหนี้การค้า – ทั่วไป และเงินให้กู้ยืมแก่บริษัทอื่นลดลงจำนวน 348ล้านบาท และ 499ล้านบาทตามลำดับ เนื่องจากมีการตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจากยอดคงค้างมาเป็นเวลานาน
การจัดประเภทของรายการเงินฝากที่มีข้อจำกัดการใช้ของกิจการร่วมค้าจำนวน 678ล้านบาท มายังสินทรัพย์ไม่หมุนเวียน
เงินประกันผลงานลดลงจำนวน 123ล้านบาท โดยมีสาเหตุหลักจากการตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจากโครงการที่ยกเลิก
เงินลงทุนในกิจการร่วมค้าลดลง 234ล้านบาท สาเหตุหลักมาจากการทบทวนการประเมินที่เกี่ยวข้องรายได้สัญญาสัมปทาน และ TTPMC มีการประกาศจ่ายปันผล
การวิเคราะห์หนี้สินและส่วนของผู้ถือหุ้น
หน่วย : ล้านบาท | 31 ธ.ค. 2568 | 31 ธ.ค. 2567 | เพิ่มขึ้น/(ลดลง) | %เปลี่ยนแปลง |
หนี้สินหมุนเวียน | 14,759.67 | 14,112.50 | 647.17 | 4.59 |
หนี้สินไม่หมุนเวียน | 415.79 | 2,205.52 | (1,789.73) | (81.15%) |
รวมหนี้สิน | 15,175.46 | 16,318.02 | (1,142.56) | (7.00%) |
ส่วนของผู้ถือหุ้น | (3,694.50) | 2,762.01 | (6,456.51) | (233.76%) |
รวมหนี้สินและส่วนของผู้ถือหุ้น | 11,480.96 | 19,080.03 | (7,599.07) | (39.83%) |
ณ วันที่ 31 ธันวาคม 2568 หนี้สินรวมอยู่ที่ 15,175 ล้านบาท ลดลงร้อยละ 7 เมื่อเทียบกับสิ้นปีที่ผ่านมา
หนี้สินหมุนเวียนรวม เพิ่มขึ้น 647 ล้านบาท หรือร้อยละ 5 อันเป็นผลมาจากรายการดังต่อไปนี้
เจ้าหนี้การค้า – คู่ค้าทั่วไปเพิ่มขึ้น 649ล้านบาท เนื่องจากปัญหาสภาพคล่องของบริษัท ซึ่งส่งผลให้เกิดความล่าช้าในการชำระเงินให้แก่คู่ค้า
เจ้าหนี้อื่น – กิจการที่เกี่ยวข้องกันเพิ่มขึ้น 653ล้านบาท เนื่องจากบริษัทมีภาระผูกพันในการชําระคืนเงินฝากที่จํากัดกับธนาคารให้แก่บริษัทร่วมทุน
เจ้าหนี้ธนาคาร – ธนาคารค้ำประกันเพิ่มขึ้น 465ล้านบาท เนื่องจากเจ้าของโครงการที่ถูกยกเลิกได้เรียกร้องธนาคารให้ชำระเงินตามหนังสือค้ำประกัน
ต้นทุนการก่อสร้างค้างรับและเงินล่วงหน้าที่ได้รับจากลูกค้า – คู่ค้าทั่วไปลดลง 2,368ล้านบาท และ 507ล้านบาท ตามลําดับ
หุ้นกู้ที่ถึงกำหนดชำระภายในหนึ่งปีเพิ่มขึ้น 1,297ล้านบาท เนื่องจากบริษัทผิดนัดชําระหนี้เกิน กว่า 500ล้านบาท และเริ่มมีการเจรจากับเจ้าหนี้เพื่อปรับโครงสร้างหนี้ ซึ่งส่งผลให้หุ้นกู้ทั้งหมดผิดนัดชําระหนี้
หนี้สินไม่หมุนเวียนรวม ลดลงจำนวน 1,790 ล้านบาท หรือร้อยละ 81 สาเหตุหลักมาจากการจัดประเภทหุ้นกู้ใหม่เป็นหนี้สินหมุนเวียนจำนวน 1,833 ล้านบาท ตามที่ได้กล่าวไว้ในส่วนของหนี้สินหมุนเวียน
ส่วนของผู้ถือหุ้น อยู่ที่ -3,694 ล้านบาท หรือลดลงร้อยละ 234 ยอดคงเหลือของส่วนผู้ถือหุ้น ณ ต้นปีเป็นจำนวน 2,762 ล้านบาท การเปลี่ยนแปลงในส่วนของผู้ถือหุ้นสำหรับงวดมาจาก 1) ขาดทุนสุทธิสำหรับงวด จำนวน 6,254 ล้านบาท 2) ขาดทุนเบ็ดเสร็จอื่นจำนวน 202 ล้านบาท ดังนั้นส่วนของผู้ถือหุ้น ณ 31 ธันวาคม 2568 ติดลบอยู่ที่ 3,694 ล้านบาท
ภาระหนี้สินและการบริหารรายการนอกงบดุล
สามารถดูรายละเอียดเพิ่มเติมในหมายเหตุประกอบงบการเงิน ข้อ 37 และ41
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
มี
บริษัทสามารถดำรงอัตราส่วนทางการเงินตามที่รายงานได้หรือไม่
ไม่มี
คำอธิบาย
บริษัท จะต้องดำรงอัตราส่วนของหนี้สินสุทธิต่อส่วนของผู้ถือหุ้น (Net Debt to Equity Ratio) ตลอดอายุของหุ้นกู้ ไม่เกิน 3:1 ณ วันสิ้นปีบัญชีตลอดอายุของหุ้นกู้ โดย ณ 31 ธันวาคม 2568 บริษัท มีอัตราส่วนของหนี้สินต่อส่วนของผู้ถือหุ้นตามงบการเงินรวม เท่ากับ -0.49 เท่า (อัตราส่วนติดลบ เนื่องจากส่วนของผู้ถือหุ้นมีค่าน้อยกว่าศูนย์)
เนื่องด้วยเมื่อวันที่ 27 ตุลาคม 2568 ซึ่งเป็นวันครบกำหนดไถ่ถอนหุ้นกู้ TTCL25OA จำนวน 389.90 ล้านบาท บริษัทไม่สามารถไถ่ถอนหุ้นกู้รุ่นดังกล่าวได้ ประกอบกับเมื่อวันที่ 31 ตุลาคม 2568 บริษัทได้ยื่นคำร้องขอฟื้นฟูกิจการต่อศาลล้มละลายกลาง และศาลล้มละลายกลางมีคำสั่งรับคำร้องขอฟื้นฟูกิจการเมื่อวันที่ 3 พฤศจิกายน 2568 และมีนัดไต่สวนคำร้องในวันที่ 28 มกราคม 2569 จึงทำให้เกิดสภาวะการพักชำระหนี้ (Automatic Stay) จากเหตุการณ์ดังกล่าวจึงเป็นเหตุทำให้บริษัทผิดนัดชำระหนี้หุ้นกู้และไม่สามารถปฏิบัติตามข้อกำหนดสิทธิว่าด้วยสิทธิและหน้าที่ของผู้ออกหุ้นกู้และผู้ถือหุ้นกู้ได้ ส่งผลให้หุ้นกู้ทุกรุ่นถึงกำหนดชำระโดยพลัน
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ปัจจัยที่มีผลกระทบต่อผลการดำเนินงานในอนาคต
เมื่อวันที่ 3 พฤศจิกายน 2568 ศาลล้มละลายกลางมีคำสั่งรับคำร้องขอฟื้นฟูกิจการของบริษัท และกำหนดวันไต่สวนคำร้องขอฟื้นฟูกิจการในวันที่ 28 มกราคม 2569 ซึ่งการไต่สวนคำร้องยังไม่แล้วเสร็จ ทำให้บริษัทยังไม่ทราบผลของการไต่สวน รวมถึงการเสนอแผนฟื้นฟูกิจการ การแต่งตั้งผู้ทำแผน ผลสำเร็จของแผนฟื้นฟูกิจการและการดำเนินตามแผนธุรกิจที่บริษัทต้องจัดทำและนำเสนอต่อเจ้าหนี้ทุกราย เพื่อมติยอมรับผู้ทำแผนและแผนการดำเนินงาน นอกจากนี้ยังมีปัจจัยจากสภาพแวดล้อมทางเศรษฐกิจและอุตสาหกรรมทั้งในประเทศและต่างประเทศ จากที่กล่าวมาข้างต้นนั้นเป็นปัจจัยที่มีผลกระทบต่อการดำเนินงานในอนาคตของบริษัท เช่น การเข้าประมูลงานใหม่ การหาพันธมิตรทางธุรกิจ และการหาแนวทางการเสริมสภาพคล่องให้กับธุรกิจ